


Gartenhaus versichern: Eigenheim, Haushalt & Haftpflicht
Published: 03.11.2026 / Last updated: 06.11.2026
Ein Gartenhaus ist in Österreich nicht automatisch versichert. Das Gebäude selbst gehört in die Eigenheimversicherung, der Inhalt in die Haushaltsversicherung. Beide zahlen nur zuverlässig, wenn das Gartenhaus in der Polizze als Nebengebäude erfasst ist. Das betrifft vor allem die häufigsten Schäden durch Sturm, Hagel und Schneedruck.
Dieser Ratgeber zeigt, was Sie bei Ihrem Versicherer prüfen sollten und wie Sie im Schadensfall vorgehen.
| Was ist betroffen? | Zuständige Versicherung | Worauf Sie achten sollten |
|---|---|---|
| Gartenhaus selbst (Dach, Wände, Boden) | Eigenheimversicherung | Als Nebengebäude angegeben? Größen- und Summenlimit? |
| Möbel, Geräte, Werkzeug im Gartenhaus | Haushaltsversicherung | Garten-Paket und Höchstgrenzen |
| Schäden bei Dritten (Dachlawine, herabfallendes Bauteil) | Haftpflichtversicherung für Hausbesitzer | Meist Teil der Eigenheimversicherung |
| Hochwasser, Überschwemmung | Zusatzbaustein oder Naturkatastrophen-Paket | Oft nur 4.000 bis 10.000 Euro |


Eigenheim oder Haushalt: Welche Polizze deckt das Gartenhaus?
Die Faustregel liefert der Versicherer Allianz: Die Haushaltsversicherung schützt bewegliche Gegenstände, die Eigenheimversicherung das Gebäude und Nebengebäude wie Garage oder Gerätehaus. Ein fest aufgestelltes Gartenhaus zählt also zur Eigenheimversicherung, Ihre Gartenmöbel und Werkzeuge darin zur Haushaltsversicherung.
Wie großzügig Nebengebäude mitversichert sind, unterscheidet sich je nach Tarif deutlich:
- Wüstenrot: Gartenhäuschen, Pergola, Geräteschuppen und Carport sind zusätzlich zur Höchsthaftungssumme bis zu 10 % davon mitversichert.
- UNIQA: Nebengebäude bis 35 m² Innenfläche sind laut Produktinfoblatt mitversichert.
- VAV: Nebengebäude sind je nach Variante mit 15, 20 oder 25 % der Versicherungssumme gedeckt, maximal 50.000, 100.000 beziehungsweise 200.000 Euro.
- HDI: Für nicht angegebene Nebengebäude gilt eine Vorsorgesumme von bis zu 15.000 Euro.
- Donau: Nebengebäude bis je 20 m² sind mitversichert. Größere Bauten werden bewertet und zur Gebäudeversicherungssumme addiert.
Maßgeblich ist immer Ihre Polizze.
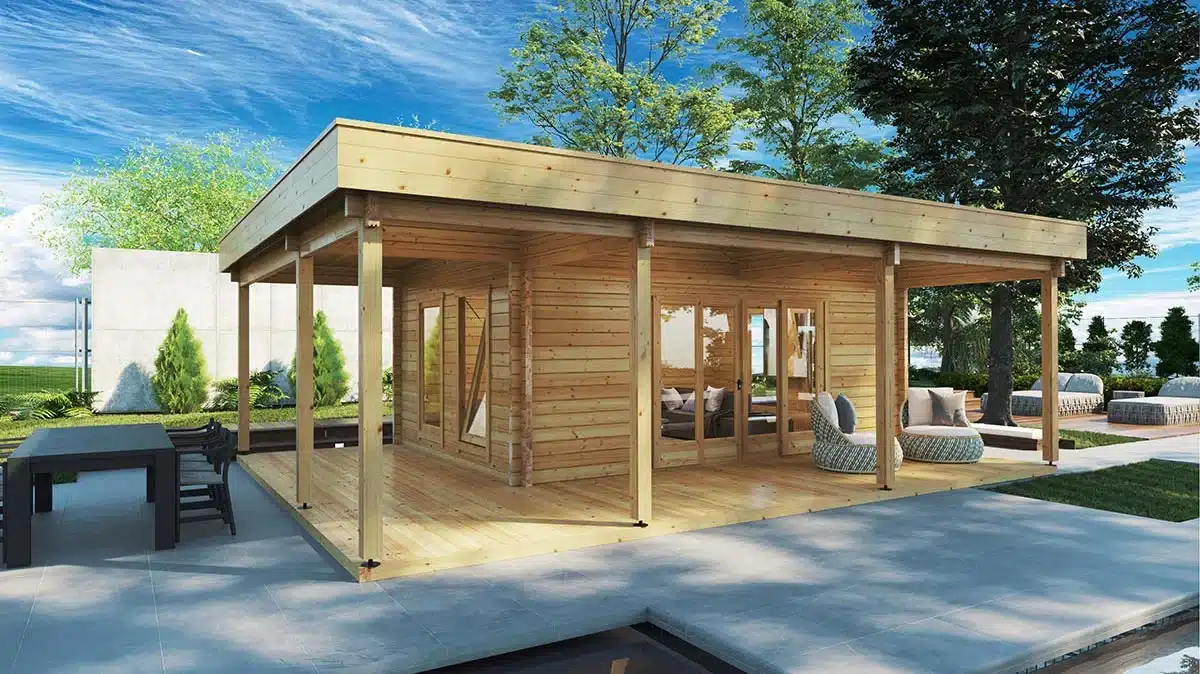
Bei der Haushaltsversicherung gibt es einen Sonderfall. Manche Tarife bieten ein Garten-Paket. Nach den Donau-Bedingungen sind damit auch fix aufgestellte Garten- und Werkzeughütten versichert, ausgenommen Glas- und Gewächshäuser. Das hilft vor allem, wenn Sie keine Eigenheimversicherung haben. Bei HDI sind die Inhalte von Garten- und Werkzeughütten im Garten-Paket bis maximal 5.000 Euro auf erstes Risiko gedeckt.
Neues Gartenhaus? Liefern Sie dem Versicherer gleich alle Daten
Für die Polizze brauchen Sie Fläche, Maße und Bauweise Ihres Gartenhauses. Wir fertigen als Hersteller selbst und nennen Ihnen Grundfläche und Wandstärke (44 bis 70 mm) schon in der Produktbeschreibung.
5 Jahre Garantie, über 20 Jahre Erfahrung, 5 Sterne auf Trustpilot.
-
SKU G0082
Gartenhaus mit Vordach „Marcus B" 15m² | 44mm | 4x4m
6.570,00 €14.5m244mm388x388 cmBlack Friday! Extra -500 € an der Kasse
-
SKU G0406
Gartenbüro „Roland 1” 14m² | 70mm | 5x3m
12.330,00 €14m270mm320x520 cmBlack Friday! Extra -1.000 € an der Kasse
Welche Schäden sind versichert – und welche nur begrenzt?
Sturm gilt in den österreichischen Bedingungen erst ab Windspitzen von mehr als 60 km/h. Laut Arbeiterkammer ist die Sparte Sturm üblicherweise in Eigenheim- und Haushaltsversicherungen enthalten. Bei Zweifeln können Sie bei GeoSphere Austria die Windwerte erfragen (Konsument).
Hagel fällt in die Sturmversicherung. Schadenersatz gibt es, wenn die Sachen unbrauchbar werden oder ihre Funktion oder Nutzungsdauer leidet.
Schneedruck ist in vielen Eigenheimversicherungen eingeschlossen, etwa bei UNIQA. Prüfen Sie das in Ihren Bedingungen, besonders bei älteren Verträgen.
Einbruchdiebstahl deckt die Haushaltsversicherung. Bei Donau gelten Gartenhäuser, Schuppen und Garagen als Versicherungsort, versichert sind dort aber nur bestimmte Dinge wie Möbel, Regale und Werkzeuge. Einbruchdiebstahl liegt vor, wenn der Täter etwa Türen oder Fenster aufbricht. Alles andere ist einfacher Diebstahl. Fragen Sie, welche Sicherungen Ihr Vertrag verlangt, etwa ein Sicherheitsschloss.
Hochwasser und Überschwemmung sind das größte Risiko für eine Deckungslücke. Laut Arbeiterkammer Oberösterreich sind sie in neueren Verträgen häufig nur zwischen 4.000 und 10.000 Euro jeweils für Gebäude und Hausrat abgesichert. Bleibt nach einer Naturkatastrophe eine Lücke, können Privatpersonen bei ihrer Gemeinde einen Antrag auf Unterstützung aus dem Katastrophenfonds stellen. Die Höhe legen die Länder fest.
Unterversicherung: Wie ein zu niedriger Wert den Ersatz kürzt
Gebäude sind in der Regel zum Neuwert versichert. Das gilt aber nur, wenn die Versicherungssumme dem tatsächlichen Neubauwert entspricht. Liegt sie darunter, kürzt der Versicherer die Leistung anteilig (Konsument, Konsumentenfragen.at).
Ein Rechenbeispiel mit angenommenen Zahlen:
- Neuwert Ihres Gartenhauses inklusive Terrasse und Dach: 15.000 Euro
- Versicherungssumme laut Polizze: 10.000 Euro
- Sturmschaden am Dach: 6.000 Euro
- Ersatz: 10.000 ÷ 15.000 × 6.000 = 4.000 Euro
Die fehlenden 2.000 Euro tragen Sie selbst. Das passiert leicht nach einem Zubau, etwa einer Terrasse oder einem Vordach. Melden Sie Änderungen deshalb dem Versicherer. Eine Wertanpassungsklausel schreibt Summe und Prämie regelmäßig anhand eines Index fort, bei Eigenheimversicherungen etwa anhand des Baukostenindex.
Beim Inhalt enthalten viele Haushaltsversicherungen eine Zeitwertklausel. Liegt der Zeitwert unter 40 % des Neuwerts, wird laut Arbeiterkammer nur der Zeitwert ersetzt. Für den alten Rasenmäher im Gartenhaus heißt das: weniger als der Preis eines neuen Geräts.
Baubewilligung, Zustand und Nutzung: Was die Polizze mitbedingt
Je nach Bundesland können kleine Gebäude wie Gartenhäuser anzeigepflichtig oder bewilligungspflichtig sein, so die offizielle Verwaltungsseite oesterreich.gv.at. Welche Größen genehmigungsfrei sind, lesen Sie im Ratgeber Bauen ohne Baugenehmigung in Österreich und im Überblick zu den Bauvorschriften für Holz- und Gartenhäuser.
Ob ein Versicherer bei einem Gartenhaus ohne nötige Bewilligung zahlt, lässt sich nicht allgemein beantworten. Das hängt von den Bedingungen und vom Einzelfall ab. Fragen Sie deshalb schriftlich nach, bevor Sie bauen.
Zwei weitere Punkte kosten im Ernstfall Geld:
- Instandhaltung: Laut Arbeiterkammer kann der Versicherer bei einem baufälligen Dach wegen Verletzung der Instandhaltungspflicht von der vollen Deckung absehen. Wüstenrot schließt Nebengebäude in nicht ordnungsgemäßem Bauzustand aus. Halten Sie das Dach in Schuss und heben Sie Rechnungen auf.
- Nutzung: Nach den Bedingungen der VAV darf der Versicherungsnehmer ohne Einwilligung des Versicherers keine Gefahrerhöhung vornehmen. Bei der Allianz zählt die Aufnahme eines gewerblichen Betriebs ausdrücklich dazu. Wer im Gartenhaus ein Büro betreibt oder es als Gästehaus nutzt, sollte vorher beim Versicherer nachfragen. Mehr dazu lesen Sie im Beitrag Im Gartenhaus wohnen: möglich und erlaubt?.
Gartenhaus im Kleingarten oder auf Pachtgrund
Steht das Gartenhaus nicht auf Ihrem eigenen Grundstück, greift die Eigenheimversicherung am Wohnort nicht. Laut Zurich brauchen Sie für einen Garten außerhalb Ihres Grundstücks eine eigenständige Versicherung.
Kleingärtner haben eine Alternative: Der Zentralverband der Kleingärtner und der Landesverband Wien bieten gemeinsam mit der Wiener Städtischen Kollektivversicherungen an. Sie erhalten keine eigene Polizze, sondern sind über eine Sammelpolizze versichert. Ob Ihr Verein eine Versicherung vorschreibt, steht im Pachtvertrag oder in der Vereinsordnung. Grundlagen zu Pacht, Kauf und Regeln finden Sie im Beitrag Schrebergarten: mieten, kaufen oder pachten.
Haftpflicht: Wenn Ihr Gartenhaus Dritte schädigt
Nach § 1319 ABGB haftet der Besitzer eines Gebäudes oder Werks, wenn Einsturz oder Ablösung von Teilen wegen mangelhafter Beschaffenheit einen Schaden verursachen. Er haftet nicht, wenn er beweist, dass er alle erforderliche Sorgfalt angewendet hat. Ein Dachteil, der aufs Nachbarauto fällt, kann so ein Fall sein.
Die Haftpflichtversicherung für Haus- und Grundbesitzer ist laut Generali Teil aller Eigenheim-Pakete. Sie zahlt berechtigte Forderungen und wehrt unberechtigte ab. Prüfen Sie, ob Ihr Vertrag sie enthält. Laut Wirtschaftskammer kann auch bei Dachlawinen, Schnee oder Eiszapfen eine Haftung bestehen. Steht das Gartenhaus nahe an Straße oder Nachbargrenze, räumen Sie den Schnee vom Dach, bevor er rutscht.
Werkzeug, Räder, Gartengeräte: Wo bewahren Sie sie auf?
Wer wertvolle Dinge im Garten einlagert, denkt zuerst an Einbruch. Das Gartenhaus „Super Otto“ verbindet einen hellen Wohnraum mit einem gut gesicherten Abstellraum für Gartenmöbel und Geräte.
Direkt vom Hersteller, kostenlose Lieferung, 5 Jahre Garantie.
Schaden melden: So gehen Sie vor
Die Arbeiterkammer nennt für den Schadensfall diese Schritte:
- Treffen Sie zumutbare Maßnahmen gegen weitere Schäden, etwa das Dach oder Fenster provisorisch abdecken. Dazu sind Sie gesetzlich verpflichtet.
- Dokumentieren Sie den Schaden mit Fotos oder Videos, bevor Sie aufräumen. Fotografieren Sie auch Ihre Schutzmaßnahmen.
- Melden Sie den Schaden sofort. In der Sachversicherung sehen die Bedingungen üblicherweise höchstens drei Tage vor. In der Haftpflichtversicherung gilt „unverzüglich“, spätestens binnen einer Woche. Aus Beweisgründen empfiehlt die Arbeiterkammer die schriftliche Meldung, am besten per Einschreiben.
- Entsorgen Sie beschädigte Gegenstände erst nach Rücksprache mit dem Versicherer. Verständigen Sie bei Einbruch zusätzlich die Polizei.
Checkliste vor dem Abschluss
Stellen Sie Ihrem Versicherer diese Fragen schriftlich:
- Ist mein Gartenhaus als Nebengebäude erfasst, und bis zu welcher Fläche oder Summe?
- Ist Neuwert vereinbart, und gibt es eine Wertanpassung?
- Welche Höchstgrenze gilt für Inhalte, und welche Sicherungen verlangt der Vertrag?
- Wie hoch ist die Deckung für Hochwasser und Überschwemmung?
- Ist die Nutzung als Büro oder Gästehaus gedeckt?
Entscheidend ist: Das Gartenhaus muss in der Polizze stehen, mit aktueller Summe.
Häufig gestellte Fragen
Die Haushaltsversicherung deckt grundsätzlich bewegliche Sachen. Manche Tarife schließen mit einem Garten-Paket auch fest aufgestellte Gartenhütten ein, oft mit Höchstgrenzen. Das Gebäude selbst gehört üblicherweise in die Eigenheimversicherung.
In den österreichischen Bedingungen gilt Wind erst als Sturm, wenn die Spitzen mehr als 60 km/h erreichen. Im Zweifel können Sie bei GeoSphere Austria die Messwerte erfragen.
Ob eine Versicherung vorgeschrieben ist, regeln Pachtvertrag und Vereinsordnung. Der Zentralverband der Kleingärtner bietet Kollektivversicherungen an, über die Mitglieder ihre Laube absichern können.
Quellen
- Arbeiterkammer – Antworten auf häufig gestellte Fragen zu Unwettern
- Wüstenrot – Allgemeine Bedingungen für die Eigenheimversicherung (ABE 2022)
- UNIQA – Produktinfoblatt Eigenheimversicherung
- VAV – Eigenheimversicherung
- HDI – Eigenheimversicherung
- Donau – Beilage zur Eigenheim-Vollschutz-Polizze
- Allianz – Haushaltsversicherung
- Donau – Haushalt Paket Garten
- HDI – Factsheet Garten-Paket Haushalt
- Donau – Allgemeine Bedingungen für die Haushaltversicherung
- Konsument – Unwetter: Welche Versicherung zahlt welche Schäden?
- Arbeiterkammer Oberösterreich – Unwetterschäden: Was zahlt die Versicherung?
- Bundesministerium für Finanzen – Katastrophenfonds
- Konsumentenfragen.at – Details zur Eigenheimversicherung
- Arbeiterkammer – Haushaltsversicherungen
- oesterreich.gv.at – Bauverfahren und Baubewilligung
- VAV – Allgemeine Bedingungen für die Eigenheimversicherung (ABEE 2024)
- Zentralverband der Kleingärtner – Versicherungen
- Zurich – Alles, was Sie über die Gartenversicherung wissen müssen
- RIS – ABGB § 1319
- Generali – Haftpflichtversicherung für Haus- und Grundbesitzer
- WKO – Haftung für Bauwerke, Bäume und Wege
- Arbeiterkammer – Katastrophenschäden
Kategorien:
Baubewilligung & Recht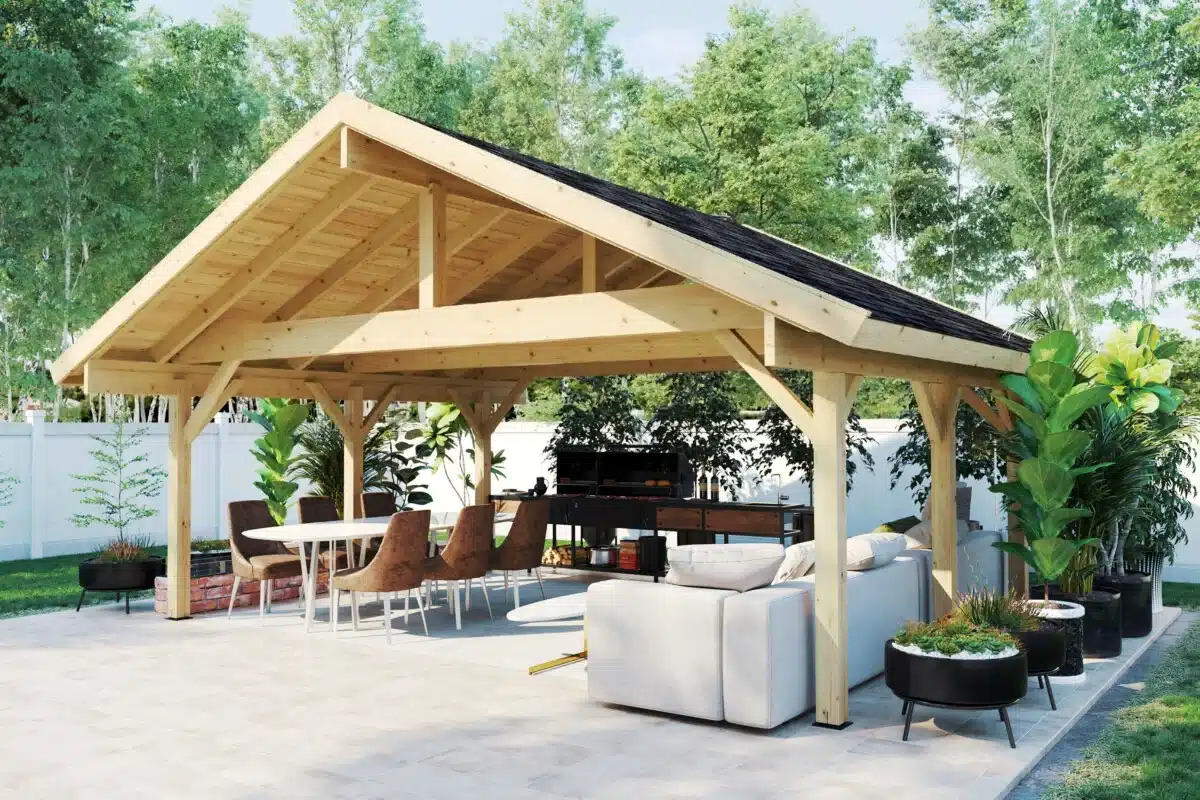
Benötigt eine Pergola in Österreich eine Baugenehmigung? Alle gesetzlichen Vorschriften und Unterschiede aller 9 Bundesländer übersichtlich erklärt.

Wann ist ein Carport in Österreich genehmigungspflichtig? Alle Regeln zu Bauanzeige, Baubewilligung, Abstandsflächen und Vorschriften aller 9 Bundesländer.

Möchten Sie einen Carport selber bauen, wissen aber noch nicht genau, wie und womit Sie anfangen sollen? Ein Carport ist eine der klügsten Ergänzungen für jedes Grundstück: Er schützt das Auto zuverlässig vor Regen, Hagel, Frost und UV-Strahlung, ohne den Garten optisch abzuriegeln. Anders als eine geschlossene Garage lässt sich ein Carport offen, luftig und…
Bauen ohne Baugenehmigung in Österreich: Welche Gartenhäuser, Carports und Saunen bewilligungsfrei sind, Grenzen je Bundesland, Strafen und Verjährung.
Möchten Sie telefonisch besprechen? Lassen Sie uns Sie zurückrufen.
Wenn Sie zusätzliche Informationen zu einem Produkt benötigen, füllen Sie bitte das untenstehende Formular aus, und wir werden uns in der Regel am selben oder nächsten Werktag bei Ihnen melden.
Haben Sie Fragen zu einem Produkt?
Wenn Sie zusätzliche Informationen zu einem Produkt benötigen, senden Sie uns bitte Ihre Fragen.